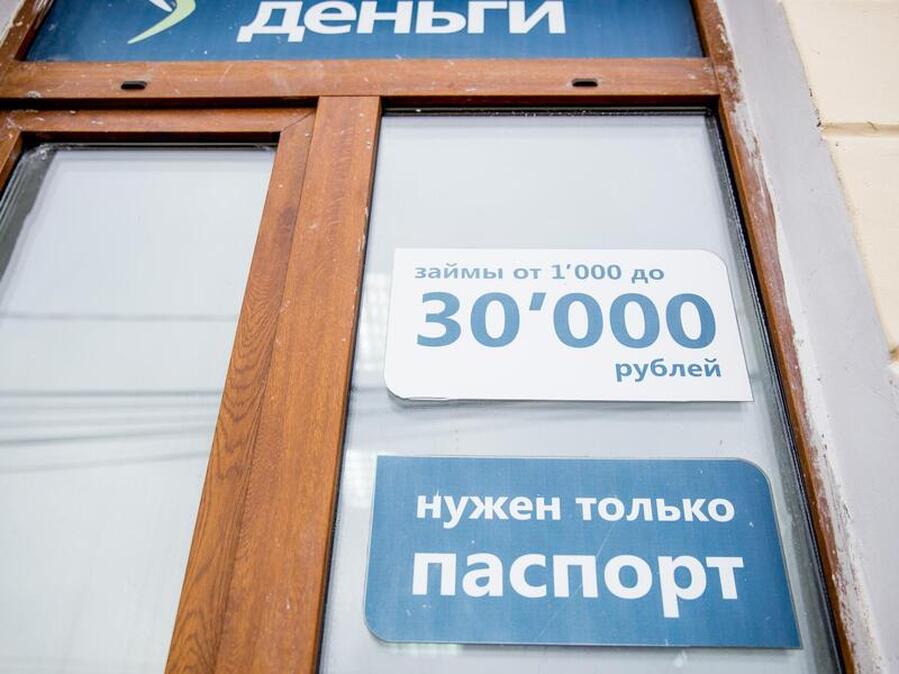
Вчера в Москве прозвучали первые сигналы о законопроекте, который обещает перевернуть привычный порядок в микрокредитовании. Я уже несколько лет наблюдаю за этой отраслью, и то, что сейчас обсуждают, выглядит как попытка поставить «красный свет» на многие привычные практики.
Ключевые пункты законопроекта
Документ разбит на несколько направлений, каждое из которых будто отдельный рычаг в огромной финансовой машине.
- Запрет выдавать микрозаймы без обязательной проверки платежеспособности.
- Ограничение максимальной суммы кредита до 15 000 рублей для тех, у кого нет кредитной истории.
- Потолок эффективной процентной ставки – 30 % годовых, независимо от срока займа.
- Обязательное раскрытие всех скрытых комиссий в преддоговорном документе и маркировка продукта как «высокорискового».
- Запрет клиентам получать более трёх телефонных звонков в сутки от коллекторов, каждый из которых должен быть вежливым.
- Создание единого реестра коллекторских компаний с лицензированием и регулярным контролем качества.
Что это значит для обычного гражданина?
Для большинства россиян, привыкших к «молниеносным» предложениям с обещанным быстрым кешем, такие меры могут стать глотком свежего воздуха. Но разве это не ставит под вопрос возможность быстро решить финансовый конфликт, когда он действительно нужен?
- Снижение риска попасть в долговую ловушку, когда процентные ставки «пожирают» большую часть дохода.
- Уменьшение количества назойливых звонков, часто сопровождающихся угрозами и психологическим давлением.
- Повышение прозрачности условий, позволяющее сравнивать предложения на равных основаниях.
Сомнения и ожидания экспертов
Не все аналитики встречают нововведения с радостным одобрением. Как в старой русской притче, после первых ответов появляются новые вопросы.
- Сможет ли рынок микрозаймов адаптироваться без создания «серой зоны» в виде нелицензированных посредников?
- Не задушит ли регулирование конкуренцию и не поднимет ли цены на традиционные банковские кредиты?
- Будет ли достаточно контроля за «тремя звонками», или коллекторы перейдут к более изощрённым тактикам?
Взвесив все «за» и «против», я вижу, что законопроект пока находится в стадии обсуждения, а его судьба будет зависеть от того, сумеет ли парламент превратить бумажные обещания в реальные преграды для финансовой бездомности.